
عصر ما بعد النفط يهدد استقرار الدول الريعية
يحذر تقرير مؤسسة E3G من أن تراجع الاعتماد العالمي على النفط قد يتحول إلى أزمة عميقة للدول التي بنت موازناتها واستقرارها على عائداته. ويضع التقرير العراق وليبيا وإيران والجزائر ونيجيريا وأنغولا بين الأكثر عرضة للخطر، محذرا من أن ضعف التنويع وغياب البدائل المالية قد يحول تراجع الطلب إلى أزمة اقتصادية وسياسية وأمنية.
لندن – لا يبدو أن العالم مقبل على نهاية مفاجئة لعصر النفط، لكن المؤشرات المتراكمة ترسم ملامح تحول أكثر بطئا وربما أكثر خطورة بالنسبة إلى الدول التي بنت اقتصادها ودولتها وموازناتها على عائدات الخام. فالمشكلة التي تواجه كبار المنتجين ليست أن النفط سيختفي من الأسواق خلال سنوات قليلة، وإنما أن الطلب عليه قد يدخل مرحلة نمو أبطأ، بينما تتسارع السيارات الكهربائية وتتحسن كفاءة استهلاك الطاقة وتتوسع مصادر الطاقة البديلة.
وفي هذه الحالة، لن تكون كل الدول المنتجة متساوية في قدرتها على تحمل الصدمة. فالدول التي نجحت في بناء قطاعات اقتصادية بديلة، وتملك احتياطيات مالية واستثمارات خارجية ومؤسسات أكثر قدرة على إدارة التحول، ستكون في وضع أفضل من الدول التي مازالت تعتمد على النفط لتمويل الموازنة والرواتب والدعم والخدمات العامة.
ويضع تقرير صادر عن مؤسسة E3G تحت عنوان «نهاية عصر النفط» هذه المسألة في إطار أوسع من مجرد مستقبل سوق الطاقة. فالتراجع المحتمل في الطلب يمكن أن يتحول إلى أزمة مالية وسياسية وأمنية في الدول التي تعتمد بصورة كبيرة على النفط، خصوصا إذا تزامن مع ارتفاع الديون وضعف التنويع الاقتصادي وعدم امتلاك رأس المال الكافي لتمويل الانتقال إلى اقتصاد جديد.
وتبرز الجزائر ونيجيريا وأنغولا وإيران والعراق وليبيا بين الدول الأكثر تعرضا لمخاطر مرحلة ما بعد النفط، بسبب اعتمادها الكبير على الإيرادات النفطية وضعف البدائل الاقتصادية القادرة على تعويضها. وتصبح المشكلة أكثر حدة في الدول التي تعتمد فيها الحكومة نفسها على النفط لتغطية الجزء الأكبر من نفقاتها، لأن أي تراجع طويل في الأسعار أو الطلب لا يضرب شركات النفط وحدها، بل ينتقل مباشرة إلى قدرة الدولة على دفع الرواتب وتمويل الخدمات والاستثمار.
وتشير معطيات البنك الدولي إلى تباطؤ نمو الطلب العالمي على النفط، مع توقع زيادة الاستهلاك بنحو 700 ألف برميل يوميا في 2026، وهو معدل أقل بكثير من المتوسطات التي كانت سائدة قبل جائحة كورونا. ولا يعني ذلك أن الطلب العالمي دخل مرحلة انهيار، لكن الاتجاه العام يفرض على المنتجين التفكير في مستقبل تكون فيه المنافسة على الأسواق أشد، بينما يصبح نمو الطلب أقل قدرة على استيعاب الزيادات في الإنتاج.
الخليج يستعد للمرحلة المقبلة
الفارق اللافت أن بعض دول الخليج بدأت منذ سنوات في التعامل مع هذه الاحتمالات باعتبارها مشكلة استراتيجية وليست مجرد توقعات بعيدة. فقد شرعت السعودية والإمارات وقطر وغيرها في الاستثمار في قطاعات السياحة والخدمات واللوجستيات والتكنولوجيا والصناعة والطاقة المتجددة والاقتصاد الرقمي، إلى جانب توسيع الاستثمارات الخارجية وبناء صناديق سيادية قادرة على توليد عوائد خارج القطاع النفطي.
الجزائر ونيجيريا وأنغولا وإيران والعراق وليبيا بين الدول الأكثر تعرضا لمخاطر مرحلة ما بعد النفط، بسبب ضعف البدائل الاقتصادية
ولا يعني ذلك أن دول الخليج أصبحت مستقلة عن النفط، أو أن عائداته لم تعد مهمة لاقتصاداتها. على العكس، لا تزال الطاقة تمثل ركيزة أساسية، لكن الفكرة المختلفة تتمثل في استخدام عائدات النفط لبناء مصادر دخل واستثمارات يمكن أن تستمر عندما يتراجع الاعتماد العالمي على الخام.
وتعكس المشروعات العملاقة في الخليج هذا الاتجاه؛ من المدن والمناطق الاقتصادية الجديدة إلى مشروعات السياحة والنقل والطيران والخدمات المالية والتكنولوجيا والطاقة النظيفة. وقد يكون تقييم نجاح بعض هذه المشاريع سابقا لأوانه، لكن الأهم أنها تعكس تحولا في طريقة التفكير: النفط لم يعد ينظر إليه باعتباره المورد الذي سيبقى إلى الأبد، وإنما باعتباره تمويلا لعملية انتقال طويلة.
في المقابل، مازالت دول منتجة أخرى تعيش بدرجة أكبر على وقع الإيرادات النفطية المباشرة، من دون أن تمتلك هوامش مالية أو اقتصادات بديلة بالحجم الذي يسمح لها بامتصاص صدمة طويلة. وفي هذه الدول، يتحول النفط من مصدر ثروة إلى شرط لاستمرار عمل الدولة نفسها.
وهنا تكمن المفارقة. فالدولة التي تحصل على معظم إيراداتها من النفط تحتاج إلى سعر نفط مرتفع حتى توازن موازنتها، لكنها في الوقت نفسه تصبح أكثر عرضة لتقلبات السوق. وكلما انخفضت الأسعار، اضطرت إلى تقليص الإنفاق أو زيادة الاقتراض، بينما يؤدي خفض الإنفاق إلى إبطاء الاقتصاد، فيتراجع الاستثمار وتزداد صعوبة بناء القطاعات البديلة.
العراق أمام اختبار مزدوج
يقدم العراق واحدة من أكثر الحالات وضوحا لهذه المعضلة. فالبلد يمتلك احتياطيات نفطية كبيرة وقدرة إنتاجية مهمة، لكنه يعتمد بدرجة شديدة على النفط في تمويل الدولة. ولذلك فإن المشكلة بالنسبة إلى بغداد لا تتمثل فقط في مستقبل الإنتاج، وإنما في مستقبل الإيرادات التي تمول الدولة ومؤسساتها وخدماتها.
ويأتي ذلك في لحظة يحاول فيها العراق إعادة بناء مفهوم الدولة، وتعزيز احتكارها للسلاح والقرار الأمني، وتقليص نفوذ القوى المسلحة، وهي عملية تحتاج إلى موارد مالية كبيرة للحفاظ على الاستقرار وتمويل المؤسسات والاستثمار وتوفير فرص العمل.
إذا دخل سوق النفط مرحلة تراجع طويل في الأسعار أو الطلب، فإن بغداد قد تجد نفسها أمام معادلة أكثر تعقيدا: موارد أقل والتزامات أكبر وحاجة متزايدة إلى الإنفاق. ولذلك فإن تنويع الاقتصاد العراقي ليس مجرد خيار اقتصادي، وإنما جزء من الأمن الوطني على المدى الطويل.
والأمر نفسه ينطبق على ليبيا، حيث يؤدي الاعتماد الشديد على النفط إلى جعل الصراع على مؤسسات الدولة ومواردها أكثر حدة. فكلما كانت الدولة تعتمد على مصدر واحد للدخل، يصبح التحكم في هذا المصدر جزءا من الصراع السياسي، ويصبح أي اضطراب في الإنتاج أو التصدير قادرا على إحداث أزمة تتجاوز الاقتصاد إلى الأمن والاستقرار.
النفط يتحول من ورقة قوة إلى اختبار
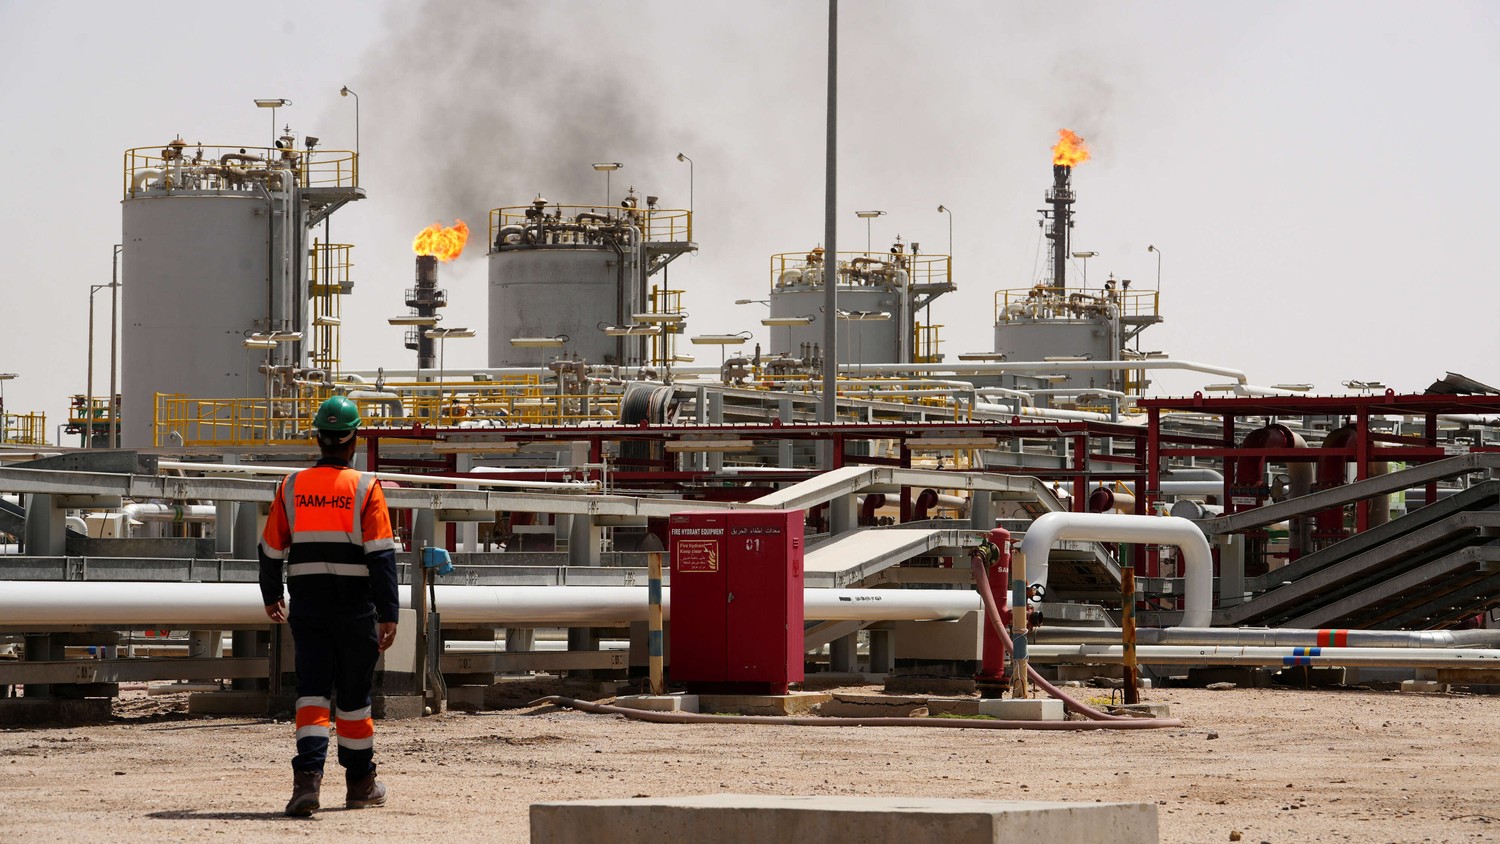
قد يبدو من المفارقة أن الدول النفطية قد تواجه أزمة في الوقت الذي مازال العالم فيه بحاجة إلى النفط. لكن جوهر المشكلة يكمن في سرعة التحول. فحين ينخفض نمو الطلب، يصبح امتلاك الاحتياطيات وحده أقل أهمية من القدرة على إنتاج النفط بكلفة منخفضة، والوصول إلى الأسواق، والاستثمار في القطاعات التي ستنمو بعد النفط.
كما يمكن أن تصبح المنافسة بين المنتجين أكثر شدة. فإذا أصبح السوق ينمو ببطء، فإن كل دولة ستسعى إلى الحفاظ على حصتها من الطلب المتبقي. وقد يؤدي ذلك إلى ضغوط إضافية على الأسعار، خصوصا إذا تزامن تباطؤ الطلب مع استمرار نمو الإنتاج.
ومن هنا، فإن «عصر ما بعد النفط» لا ينبغي فهمه باعتباره لحظة يتوقف فيها العالم عن استخدام الخام، بل باعتباره انتقالا تدريجيا من سوق كان الطلب فيه يتوسع بصورة مريحة إلى سوق أكثر تنافسية وأقل ضمانا. وفي هذه المرحلة تصبح الدول التي استثمرت في المستقبل أكثر قدرة على المناورة، بينما تجد الدول الريعية نفسها أمام فاتورة تأخرها عن التنويع.
السؤال الأصعب: ماذا بعد العائدات؟
المسألة في النهاية ليست متى سينتهي النفط، وإنما ماذا ستفعل الدول التي تعتمد عليه عندما يبدأ دوره المالي في الانكماش.
فالدول التي تملك صناديق سيادية ضخمة واستثمارات خارجية ومشروعات تنويع واسعة تستطيع شراء الوقت، حتى لو بقي النفط مصدرها الرئيسي لسنوات طويلة. أما الدول التي تنفق معظم عائداتها النفطية على الموازنة والاستهلاك العام، فإن هامش المناورة لديها سيكون أضيق بكثير.
ولهذا فإن التحذير الذي تطرحه E3G يتجاوز أسواق الطاقة. فإذا لم تستعد الدول النفطية لتراجع تدريجي في أهمية الخام، فقد تتحول أزمة الإيرادات إلى أزمة ديون، ثم إلى أزمة وظائف وخدمات، وربما إلى أزمة سياسية وأمنية.
وبذلك يصبح النفط، paradoxically، أحد أكبر مصادر القوة وأحد أكبر مصادر الهشاشة في الوقت نفسه. فقد منح الدول المنتجة موارد هائلة خلال العقود الماضية، لكنه في بعض الحالات أخّر بناء اقتصادات قادرة على الحياة من دونه.
وفيما تستثمر دول الخليج جزءا من ثروتها النفطية في بناء اقتصاد ما بعد النفط، لا تزال دول أخرى داخل منظمة أوبك تعيش على عائدات الخام كما لو أن السوق سيظل قادرا على توفير الإيرادات نفسها إلى أجل غير مسمى. غير أن التغير الحقيقي قد لا يأتي في صورة انهيار مفاجئ، وإنما عبر سنوات من نمو أبطأ وأسعار أكثر تقلبا ومنافسة أشد على الأسواق.
وهنا تحديدا يكمن الاختبار: الدول التي تبدأ التحضير قبل أن يتراجع النفط ستملك فرصة إدارة التحول، أما الدول التي تنتظر انخفاض الإيرادات حتى تبدأ البحث عن بدائل، فقد تجد أن الوقت والمال اللذين تحتاجهما للانتقال لم يعودا متاحين.


