
أزمة الوقود تقترب: هل بدأ العدّ التنازلي؟
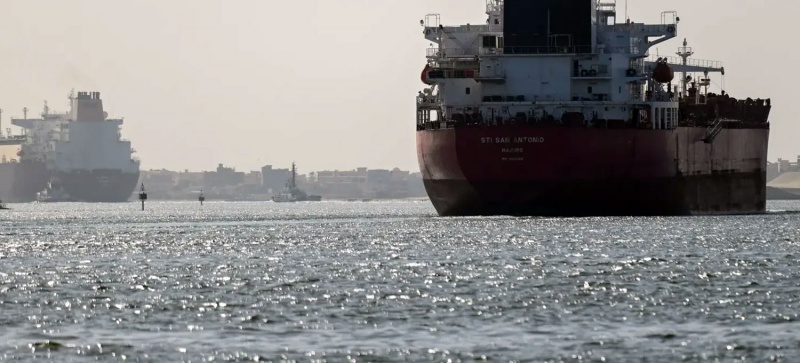
الرياض- لم تعد تداعيات الحرب على سوق النفط محصورة في ارتفاع الأسعار أو اضطراب حركة الناقلات في مضيق هرمز والبحر الأحمر، إذ بدأت تظهر مؤشرات على انتقال الأزمة إلى مستوى أكثر حساسية يتعلق بتوافر الإمدادات نفسها. ومع تعرض مسارات التصدير السعودية لضغوط متزامنة، وتراجع قدرة السوق على الاستفادة من الاحتياطيات والبدائل التي امتصت الصدمة في مراحلها الأولى، يبرز السؤال عما إذا كان العالم يقترب من مرحلة تصبح فيها أزمة الوقود محسوسة لدى المستهلك، لا مجرد أزمة في أسواق النفط العالمية.
وقالت ثلاثة مصادر لرويترز إن السعودية أبلغت عملاء أوروبيين بإلغاء بعض شحنات النفط الخام المقرر تحميلها في أواخر سبتمبر، في وقت أغلقت فيه المملكة خط أنابيب الشرق-الغرب عقب هجوم استهدفه الأسبوع الماضي.
وتواجه السعودية في الوقت نفسه تحديات مرتبطة بهجمات الحوثيين في اليمن على حركة الملاحة في البحر الأحمر، إلى جانب استمرار اضطرابات الشحن في مضيق هرمز، ما يضغط على قدرة أكبر مصدر للنفط الخام في العالم على المحافظة على انسيابية صادراتها.
وتكتسب هذه الخطوة أهمية خاصة لأنها تأتي في وقت تتقلص فيه قدرة السوق على امتصاص صدمات إضافية. ونقلت صحيفة وول ستريت جورنال عن الرئيس التنفيذي لشركة شيفرون أن أزمة الوقود التي حذر مسؤولو قطاع النفط من وقوعها في حال استمرار إغلاق مضيق هرمز لفترة طويلة “بدأت بالفعل”، مشيرًا إلى أن التدابير التي ساعدت في تخفيف مخاطر ارتفاع الأسعار ونقص الإمدادات استُنفدت إلى حد كبير، وأن السوق لم يعد يمتلك الاحتياطيات وهوامش الأمان التي كانت متاحة في بداية الحرب.
◄ إذا استمرت الضغوط على هرمز والبحر الأحمر ومسارات التصدير السعودية، فإن العدّ التنازلي لأزمة الوقود قد يكون قد بدأ
وبين التطورين تتشكل معادلة جديدة: السعودية، التي كان ينظر إليها بوصفها أحد أهم مصادر المرونة في سوق النفط، تواجه هي نفسها صعوبات في بعض مسارات التصدير، بينما تتراجع قدرة السوق على تعويض البراميل التي تتعطل بسبب الحرب.
وتكمن أهمية خط الشرق-الغرب في أنه يوفر للسعودية طريقًا لتجاوز مضيق هرمز ونقل الخام من المنطقة الشرقية إلى موانئ على البحر الأحمر. ولذلك فإن تعطله لا يعني فقط توقف خط أنابيب، وإنما يحد من إحدى أدوات المملكة في التعامل مع اضطرابات الملاحة في الخليج. وإذا أضيف إلى ذلك الضغط على حركة السفن في البحر الأحمر واستمرار المخاطر في هرمز، فإن البدائل التي يفترض أن تخفف أثر إغلاق أحد المسارات تصبح هي الأخرى عرضة للتهديد.
وهذه هي النقطة التي تجعل الأزمة الحالية مختلفة عن مجرد موجة ارتفاع في الأسعار. فالسوق يستطيع عادة التعامل مع صدمة محدودة من خلال استخدام المخزونات، أو تغيير وجهة بعض الشحنات، أو الاعتماد على طاقات إنتاجية احتياطية، أو إعادة توزيع الإمدادات بين المناطق. لكن قدرة هذه الأدوات على العمل تتراجع كلما طال أمد الاضطراب واتسعت رقعته.
ومن هنا يمكن فهم التحرك المتزايد من جانب المشترين وشركات التكرير للبحث عن صفقات بديلة. فعندما تبدأ الأسواق في تأمين الشحنات قبل الحاجة الفعلية إليها، فإن ذلك يعكس انتقالًا من انتظار تطورات الحرب إلى التحوط من احتمال نقص الإمدادات. وقد يؤدي هذا السلوك نفسه إلى زيادة المنافسة على البراميل المتاحة ورفع كلفة الحصول عليها، حتى قبل حدوث نقص مادي واسع.
وتصبح أوروبا من أكثر المناطق حساسية لهذا التطور، نظرًا إلى اعتماد مصافيها على إمدادات متنوعة من النفط الخام، فيما يمكن أن يؤدي إلغاء شحنات سعودية إلى دفع المشترين للبحث عن مصادر أخرى. وإذا اتسعت دائرة المشترين الباحثين عن البدائل في الوقت نفسه، فإن المشكلة لا تعود مرتبطة بسعر النفط فقط، وإنما بتوافر الكميات المناسبة وفي الوقت المناسب.
أما المستهلك النهائي، فقد يكون الحلقة التي تكشف انتقال الأزمة من الأسواق المالية إلى الاقتصاد الحقيقي. فارتفاع أسعار الخام لا ينتقل بالضرورة بصورة فورية وبالنسبة نفسها إلى أسعار البنزين والديزل، لكن استمرار نقص الإمدادات وارتفاع كلفة الشحن والتأمين والتكرير يمكن أن يضغط تدريجيًا على أسعار الوقود، خصوصًا في الدول التي تعتمد بدرجة كبيرة على الاستيراد.
◄ السعودية، التي كان ينظر إليها بوصفها أحد أهم مصادر المرونة في سوق النفط، تواجه هي نفسها صعوبات في بعض مسارات التصدير
وتزداد المخاطر إذا استمرت الحرب في الضغط على أكثر من طريق في الوقت نفسه. فالمشكلة ليست في مضيق هرمز منفردًا، ولا في البحر الأحمر وحده، ولا في خط أنابيب الشرق-الغرب، وإنما في احتمال اجتماع هذه العوامل في وقت واحد. عندها تصبح قدرة المنتجين والمشترين على إعادة ترتيب حركة النفط محدودة، ويصبح كل تعطيل جديد أكثر تأثيرًا من سابقه.
كما أن استمرار اضطراب هرمز يضع العالم أمام معضلة تتجاوز النفط الخام إلى المنتجات المكررة. فتعطل تدفق الخام قد يضغط على المصافي، فيما يؤدي اضطراب حركة الناقلات إلى ارتفاع كلفة النقل والتأمين ويزيد صعوبة وصول المنتجات إلى الأسواق التي تحتاجها.
ومع ذلك، لا يعني إلغاء بعض الشحنات السعودية أن السوق دخل بالفعل مرحلة نقص شامل، ولا أن أزمة الوقود ستظهر بالضرورة بالوتيرة نفسها في جميع الدول. لكن التطورات الأخيرة تشير إلى تضييق هامش الأمان الذي كان يسمح بامتصاص الصدمات. وكلما طال أمد الاضطراب، أصبحت مهمة الحفاظ على التوازن بين العرض والطلب أكثر صعوبة.
وهنا تبرز دلالة تحذير شيفرون: الخطر الحقيقي لا يبدأ عندما ينفد النفط، وإنما عندما تنفد قدرة السوق على تعويض النفط الذي لا يصل. فالسوق يمكن أن يتعامل مع تعطيل مؤقت، لكنه يصبح أكثر هشاشة عندما تتعرض مصادر الإنتاج ومسارات النقل والبدائل في الوقت نفسه للضغط.
وبذلك قد يكون السؤال الذي تفرضه المرحلة المقبلة ليس ما إذا كان النفط سيصبح أكثر كلفة، فهذا بدأ بالفعل، وإنما ما إذا كان العالم يقترب من لحظة ينتقل فيها أثر الحرب من شاشات أسعار الطاقة إلى محطات الوقود والمستهلكين. وإذا استمرت الضغوط على هرمز والبحر الأحمر ومسارات التصدير السعودية، فإن العدّ التنازلي لأزمة الوقود قد يكون قد بدأ، حتى لو لم تظهر بعد في صورة نقص شامل على رفوف الأسواق.


